ITR 2026 · GESTÃO TRIBUTÁRIA RURAL
A Tabela da Prefeitura Não É o Valor Obrigatório da Sua Terra no ITR
Entenda a diferença entre o que o município divulga e o que sua propriedade realmente vale
Declarar o ITR com base no valor de compra e venda da fazenda ou aceitar automaticamente a pauta média da prefeitura são dois extremos que trazem prejuízo direto ao produtor rural.
No primeiro caso, você paga imposto indevido sobre o que construiu: casas, armazéns, cercas, pastos formados e lavouras são benfeitorias legalmente dedutíveis da base de cálculo (Lei Federal nº 9.393/1996, art. 10).
O ITR Incide sobre o Solo, Não sobre seus Investimentos
Declarar o valor total da fazenda — casas, cercas, pastagens e lavouras incluídos — é pagar imposto a mais.
A base do ITR é só o Valor da Terra Nua (VTN): o solo bruto e a vegetação nativa da sua classe de aptidão.
RISCO FISCAL
Declarar Abaixo da Tabela sem Laudo Aciona a Malha Fina
A Prefeitura envia à Receita o valor médio de terra do município (SIPT) todo ano.
Se o valor declarado for inferior a essa média e você não comprovar com laudo técnico, o Fisco pode arbitrar a cobrança de ofício — com multa de 75% a 150% mais juros Selic.
A SOLUÇÃO JURÍDICA
O Laudo Individualizado Anula a Média Genérica
A presunção da tabela municipal é relativa — ela não conhece a sua terra.
Pedregosidade, relevo, passivos ambientais e distância logística podem justificar um VTN real inferior à média divulgada, com respaldo na jurisprudência do CARF.
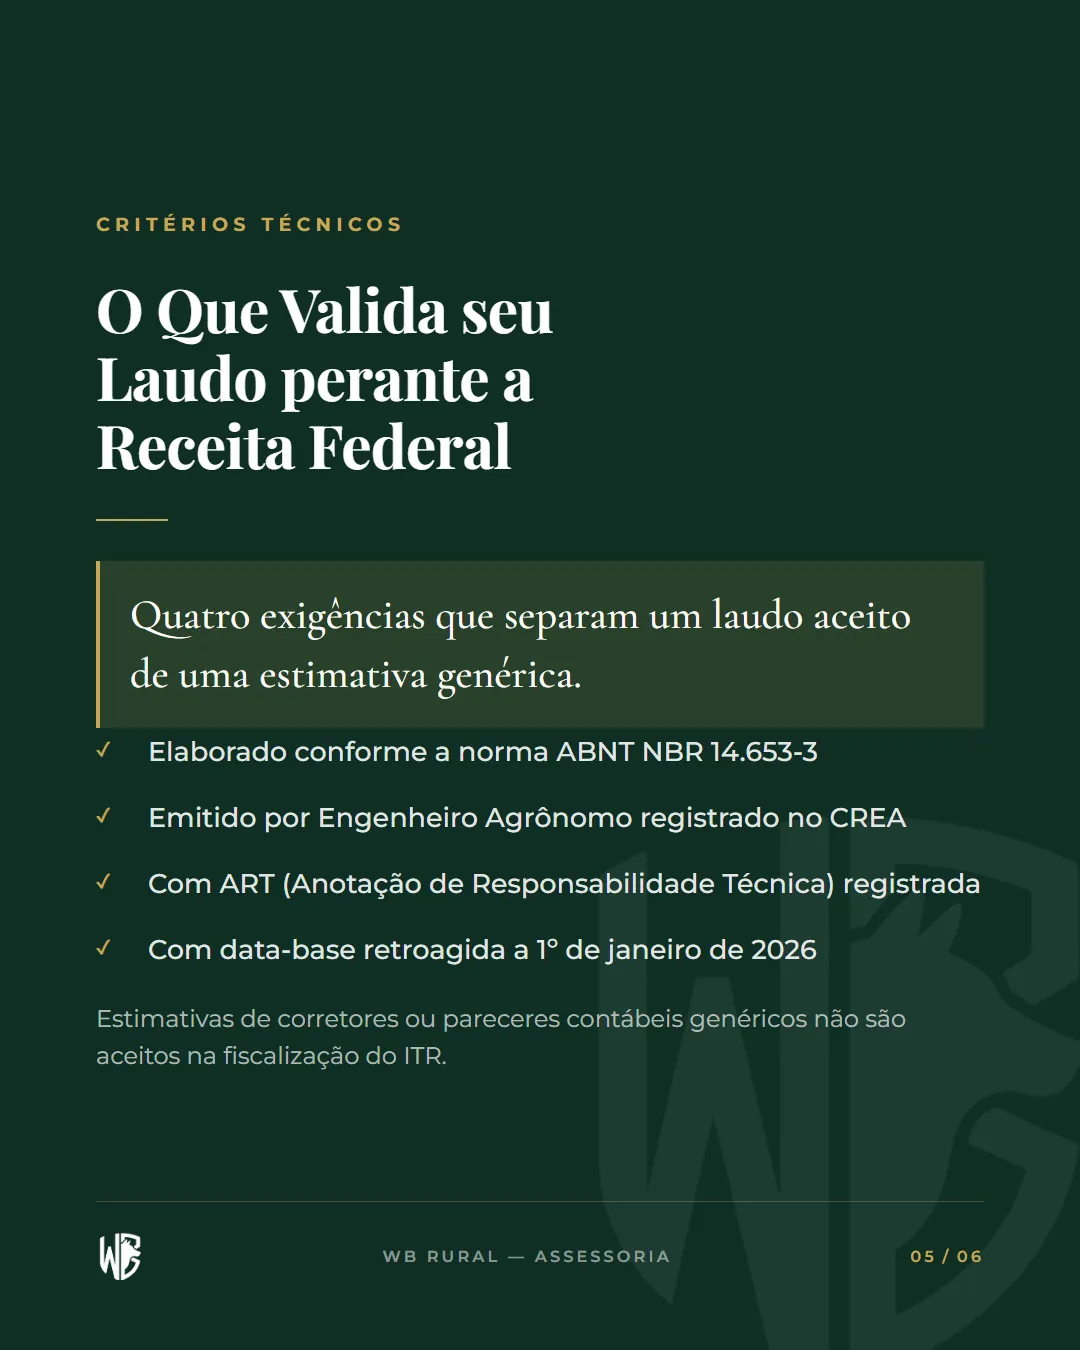
CRITÉRIOS TÉCNICOS
O Que Valida seu Laudo perante a Receita Federal
Quatro exigências que separam um laudo aceito de uma estimativa genérica.
- Elaborado conforme a norma ABNT NBR 14.653-3
- Emitido por Engenheiro Agrônomo registrado no CREA
- Com ART (Anotação de Responsabilidade Técnica) registrada
- Com data-base retroagida a 1º de janeiro de 2026